Domain gebh.de kaufen?
Wir ziehen mit dem Projekt
gebh.de um.
Sind Sie am Kauf der Domain
gebh.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gebh.de kaufen?
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **


Ähnliche Suchbegriffe für Betriebsausgabe
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
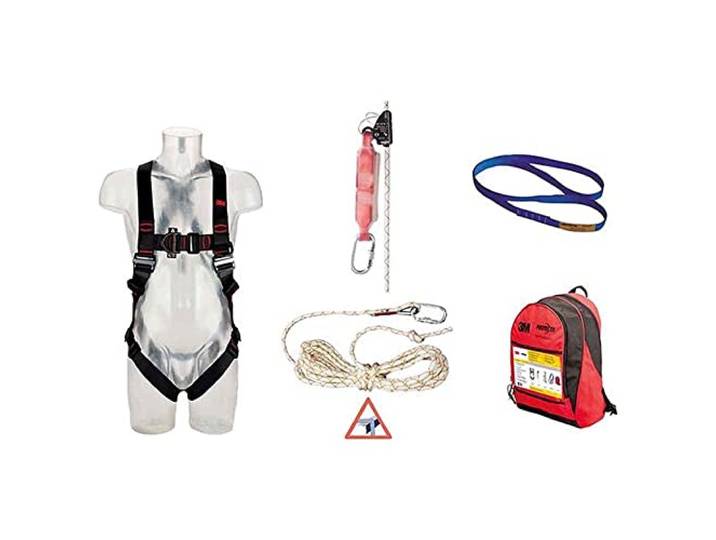
Absturzsicherung-Set DachdeckerAbsturzsicherung-Set Dachdecker. Zulassung/Norm: EN361:2002, EN358:1999, EN355:2002, EN358:1999, EN362:2004 Bestehend aus: Mit horizontalen Beingurten>>1161646<< Farbe:Mehrfarbig Mehrfarbig Mehrfarbig Mehrfarbig Mehrfarbig Mehrfarbig Mehrfarbig317,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Festool Stichsägeblatt Baustoffe HM 75/4,5 - 204343für PS 300, PSB 300, PS 400, PSC 400, PSBC 400, PSB 400, PS 420, PSB 420, PSC 420, PSBC 420 Hartmetall, gestückte Zähne für abrasive Werkstoffe Mit Hartmetall bestückt für höchste Standzeiten auch bei abrasiven Materialien BUILDING MATERIALS Abrasive Materials. Für gips- und zementgebundene Span- und Faserplatten17,30 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
Ist die USt eine Betriebsausgabe?
Ist die Umsatzsteuer (USt) eine Betriebsausgabe? Diese Frage lässt sich nicht pauschal beantworten, da es darauf ankommt, in welchem Zusammenhang die Umsatzsteuer anfällt. Grundsätzlich ist die USt, die ein Unternehmen auf seine Umsätze erhebt und an das Finanzamt abführt, keine Betriebsausgabe, da sie letztendlich vom Endverbraucher getragen wird. Jedoch kann die gezahlte USt für betriebliche Anschaffungen und Ausgaben als Vorsteuer geltend gemacht werden, was die steuerliche Belastung des Unternehmens verringert. In diesem Sinne kann die USt als durchlaufender Posten betrachtet werden, der steuerlich verrechnet wird. Letztendlich ist es wichtig, die USt korrekt zu verbuchen und bei der Umsatzsteuervoranmeldung zu berücksichtigen, um steuerliche Vorteile zu nutzen und mögliche Nachzahlungen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
Hedue Feuchtigkeitsmessgerät Holz u. Baustoffe (C036)Einleitung Feuchtigkeitsmessgerät Hygrometer C036 Eigenschaften • 2 Betriebsarten\n• Nadelmodus (Leitfähigkeitsmessung)\n• Zerstörungsfreier Suchermodus (kapazitive Messung)\n• Materialfeuchte wird in Prozent angezeigt\n• LED-Anzeige mit Ampelfarben (grün = trocken; gelb = Grenzwertbereich; rot = Grenzwert überschritten)\n• Grenzwerte der Farben sind materialgerecht frei einstellbar\n• Hold-Funktion ermöglicht das Festhalten des maximalen Messwertes\n• Eignet sich durch den Suchermodus zur Kontrolle von großen Flächen (z. B. Estriche)\n• Für sekundenschnelle Feuchtigkeitsmessungen in Holz und Baustoffen Lieferumfang • Im Kunststoffkoffer mit Einstechnadeln und 4 Micro-Batterien AAA/LR03 (C036)186,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Absturzsicherung-Set DachdeckerAbsturzsicherung-Set Dachdecker. Zulassung/Norm: EN361:2002, EN358:1999, EN355:2002, EN358:1999, EN362:2004 Bestehend aus: Mit horizontalen Beingurten>>1161646<< Farbe:Mehrfarbig Mehrfarbig Mehrfarbig Mehrfarbig Mehrfarbig Mehrfarbig Mehrfarbig317,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
Ähnliche Suchbegriffe für Betriebsausgabe
-
Festool Stichsägeblatt Baustoffe HM 75/4,5 - 204343für PS 300, PSB 300, PS 400, PSC 400, PSBC 400, PSB 400, PS 420, PSB 420, PSC 420, PSBC 420 Hartmetall, gestückte Zähne für abrasive Werkstoffe Mit Hartmetall bestückt für höchste Standzeiten auch bei abrasiven Materialien BUILDING MATERIALS Abrasive Materials. Für gips- und zementgebundene Span- und Faserplatten17,30 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Fugodicht PE Rundprofil-schnur Einroller Tiefbau Ersatz Rolle 5-7mmFugodicht PE Rundschnur Einroller Tiefbau, Ersatz-Nachbezug Rolle für Fugenbreite 5-7mm mit 45° Kantenfase 5mm f ür Fugen Hinterfüllschnüre , Fugen-Füllprofil Ø 6mm/Ø 8mm. Eine Voraussetzung für einwandfreie Dichtungsarbeit ist die richtige Fugendimensionierung. Zum schnellen, verletzungsfreien Einrollen der PE Rundschur , im richtigen Verhältnis von Fugenbreite zur Fugentiefe Fugodicht PE Rundschnur Einroller verwenden. Produkt: mit Schnellwechselsystem der Rollen für verschiedene Fugenbreiten und -formen 8mm Gripp Zone für sehr glatte Werkstoffe Hochleistungskunststoff für geringen Verschleiß Rolle mit 45° Kantenfase 5mm für 5-7mm Fugenbreite (Eindrucktiefe 5mm) = PE Rundschnur Ø 6mm/Ø 8mm Made in Germany Vorteile: konstante-optimale Fugentiefe zur Fugenbreite keine 3 Flankenhaftung des Dichtstoffes, dadurch längere-bessere Haltbarkeit der Fugenabdichtung keine Beschädigung des Fugen-Füllprofils, dadurch keine Blasen.-Gasbildung im Dichtstoff über 50% Zeitersparnis gegenüber herkömmlichem Einbau über 50% Dichtstoffersparnis geringes Gewicht: Rolle = 50g Rolle mit 45° Kantenfase 5mm, für Anschluss- und Dehnfugen (Fugen mit 45° Kantenfase 5mm) wie z.B. befahrbare Bodenfugen, Lagerhallen, Tankstellen, Umschlagplätze, LAU-Anlagen, etc. Branchen: Baumeister, Betonbauer, Tiefbauer, Verfugungen, Hobby und Heimwerker, etc. Anwendung: PE Rundschnur auf Fuge legen, mit Roller eindrücken und einrollen. Beachtet werden sollte, dass die Begrenzung der Fugentiefe und das Rundprofil nicht nur unter dem Gesichtspunkt der Wirtschaftlichkeit gesehen werden darf. Es sind vielmehr technische Notwendigkeiten, die zu beachten sind. Hinterfüllprofil immer eine Größe größer wählen als die Fugenbreite, dadurch verbleibt die PE Rundschnur beim Einbringen des Dichtstoffes an Ort und Stelle. Vermeiden Sie eine Stauchung oder Streckung des Profils, da es immer in den ursprünglichen Zustand zurückgeht. Es könnte zu kurz oder zu lang werden. Zum schnelleren, fachgerechten und verletzungsfreien Einbringen in die fachgerechte Fuge. Fugodicht PE Rundschnur Einroller verwenden. 5. Probleme mit elastischen Fugen, die fachgerechte Fuge weitere Informationen siehe Download! Lieferung: Original Fugodicht PE Rundschnur Einroller Tiefbau, Ersatz-Nachbezug Rolle für Fugenbreite 8-12mm mit 45° Kantenfase 5mm.14,32 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Fugodicht PE Rundprofil-schnur Einroller Tiefbau Ersatz Rolle 8-12mmFugodicht PE Rundschnur Einroller Tiefbau, Ersatz-Nachbezug Rolle für Fugenbreite 8-12mm mit 45° Kantenfase 5mm f ür Fugen Hinterfüllschnüre , Fugen-Füllprofil Ø 10mm/Ø 13mm. Eine Voraussetzung für einwandfreie Dichtungsarbeit ist die richtige Fugendimensionierung. Zum schnellen, verletzungsfreien Einrollen der PE Rundschur , im richtigen Verhältnis von Fugenbreite zur Fugentiefe Fugodicht PE Rundschnur Einroller verwenden. Produkt: mit Schnellwechselsystem der Rollen für verschiedene Fugenbreiten und -formen 8mm Gripp Zone für sehr glatte Werkstoffe Hochleistungskunststoff für geringen Verschleiß Rolle mit 45° Kantenfase 5mm für 8-12mm Fugenbreite (Eindrucktiefe 8mm) = PE Rundschnur Ø 10mm/Ø 13mm Made in Germany Vorteile: konstante-optimale Fugentiefe zur Fugenbreite keine 3 Flankenhaftung des Dichtstoffes, dadurch längere-bessere Haltbarkeit der Fugenabdichtung keine Beschädigung des Fugen-Füllprofils, dadurch keine Blasen.-Gasbildung im Dichtstoff über 50% Zeitersparnis gegenüber herkömmlichem Einbau über 50% Dichtstoffersparnis geringes Gewicht: Rolle = 61g Rolle mit 45° Kantenfase 5mm, für Anschluss- und Dehnfugen (Fugen mit 45° Kantenfase 5mm) wie z.B. befahrbare Bodenfugen, Lagerhallen, Tankstellen, Umschlagplätze, LAU-Anlagen, etc. Branchen: Baumeister, Betonbauer, Tiefbauer, Verfugungen, Hobby und Heimwerker, etc. Anwendung: PE Rundschnur auf Fuge legen, mit Roller eindrücken und einrollen. Beachtet werden sollte, dass die Begrenzung der Fugentiefe und das Rundprofil nicht nur unter dem Gesichtspunkt der Wirtschaftlichkeit gesehen werden darf. Es sind vielmehr technische Notwendigkeiten, die zu beachten sind. Hinterfüllprofil immer eine Größe größer wählen als die Fugenbreite, dadurch verbleibt die PE Rundschnur beim Einbringen des Dichtstoffes an Ort und Stelle. Vermeiden Sie eine Stauchung oder Streckung des Profils, da es immer in den ursprünglichen Zustand zurückgeht. Es könnte zu kurz oder zu lang werden. Zum schnelleren, fachgerechten und verletzungsfreien Einbringen in die fachgerechte Fuge. Fugodicht PE Rundschnur Einroller verwenden. 5. Probleme mit elastischen Fugen, die fachgerechte Fuge weitere Informationen siehe Download! Lieferung: Original Fugodicht PE Rundschnur Einroller Tiefbau, Ersatz-Nachbezug Rolle für Fugenbreite 8-12mm mit 45° Kantenfase 5mm.15,20 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
-
Ist die USt eine Betriebsausgabe?
Ist die Umsatzsteuer (USt) eine Betriebsausgabe? Diese Frage lässt sich nicht pauschal beantworten, da es darauf ankommt, in welchem Zusammenhang die Umsatzsteuer anfällt. Grundsätzlich ist die USt, die ein Unternehmen auf seine Umsätze erhebt und an das Finanzamt abführt, keine Betriebsausgabe, da sie letztendlich vom Endverbraucher getragen wird. Jedoch kann die gezahlte USt für betriebliche Anschaffungen und Ausgaben als Vorsteuer geltend gemacht werden, was die steuerliche Belastung des Unternehmens verringert. In diesem Sinne kann die USt als durchlaufender Posten betrachtet werden, der steuerlich verrechnet wird. Letztendlich ist es wichtig, die USt korrekt zu verbuchen und bei der Umsatzsteuervoranmeldung zu berücksichtigen, um steuerliche Vorteile zu nutzen und mögliche Nachzahlungen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.